
Gastos médicos mayores
Cómo saber si tu asesor de seguros es confiable: lo que de verdad importa (y cómo verificarlo)
Un asesor de seguros confiable te explica qué sí y qué no cubre la póliza antes de que la contrates, se asegura de que tu pago llegue directamente a la aseguradora y te acompaña cuando quieres usar tu póliza, por cualquier razón. También debe tener cédula vigente de la CNSF, y la puedes verificar gratis en el buscador oficial. Pero la cédula es solo el piso: lo que te protege es tener tu póliza en la mano y saber qué contrataste.
Lo que casi nadie revisa (y no pasa nada)
En México, la mayoría de la gente no le pide la cédula a su asesor.
“Es un negocio de confianza. Si la persona te da confianza, vas a hacer negocios con ella. En 12 años de carrera, la cédula me la han pedido tres veces, y dos fueron en medio de una discusión.”Chenet Marcel Carreño
Tiene lógica: con la carátula de tu póliza en la mano, puedes descargar la aplicación de la aseguradora, o llamarle, y confirmar que todo está en orden. Eso pesa más que la cédula. Aun así, verificarla toma dos minutos, y más abajo te explico por qué sí importa.
Paso 1: confirma que la póliza existe y está a tu nombre
Lo primero no es el asesor, es la póliza:
- Pide tu carátula y tus condiciones generales. La carátula trae el número de póliza, las coberturas, la vigencia y el nombre del agente.
- Verifica la póliza con la aseguradora: en su aplicación, en su portal o por teléfono.
- Revisa que el pago aparezca aplicado.
Si la aseguradora tiene tu póliza vigente, estás cubierto, sin importar quién te la vendió.
Paso 2: el pago, siempre a nombre de la aseguradora
Paga con la referencia de tu póliza a la cuenta de la aseguradora, con tarjeta en su portal o con cargo automático. Nunca a la cuenta personal de nadie.
La ley protege tu pago cuando se lo entregas a un agente autorizado contra el recibo oficial de la aseguradora: se entiende pagado a la aseguradora, y el agente tiene 10 días hábiles para entregarlo (artículo 99 de la Ley de Instituciones de Seguros y de Fianzas). Si pagas a alguien sin cédula, o sin recibo oficial, ese pago puede no contar.
“He visto a personas, con y sin cédula, dar cuentas personales para depositar primas y quedarse con el dinero de pólizas ya emitidas. No es común, es más bien una rareza, pero pasa.”Chenet Marcel Carreño
Algunos despachos cobran la prima a nombre de la aseguradora y después le hacen llegar el dinero. Si es tu caso, pide tu factura timbrada de la aseguradora en los siguientes 3 a 5 días hábiles.
Paso 3: verifica la cédula en la CNSF
Todo agente de seguros necesita una cédula de la Comisión Nacional de Seguros y Fianzas (CNSF). Dura tres años y se refrenda. Para refrendarla, el agente vuelve a presentar el examen, si no lo exentó la primera vez, y comprueba que mantuvo su seguro de responsabilidad civil por errores y omisiones durante toda la vigencia de la cédula que está por vencer.
Cómo verificarla:
- Entra al buscador oficial de la CNSF: agentesajustadores.cnsf.gob.mx.
- Busca por nombre o por número de cédula.
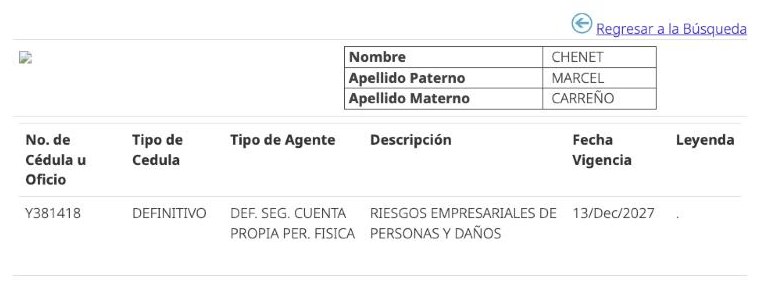
- Abre el resultado. Te muestra cuatro datos:
- Tipo de cédula: definitiva o provisional.
- Tipo de agente: si trabaja por cuenta propia o con relación de trabajo con una aseguradora, y si es persona física o apoderado de un despacho.
- Descripción: los seguros que puede vender.
- Fecha de vigencia: que no esté vencida.
Desde el 9 de octubre de 2026, el buscador ya no muestra la fotografía del agente. Por eso, el agente está obligado a mostrarte su cédula y una identificación oficial si se las pides.
Revisa la descripción. No todas las cédulas permiten vender todo; el buscador la muestra con su nombre, no con la letra. La categoría A cubre los seguros de personas y familias (vida, gastos médicos, auto, hogar). La A1 solo cubre vida, accidentes y gastos médicos, así que no sirve para vender seguros de auto. La M se limita a productos masivos de una sola aseguradora. La lista completa está en la Circular Única de Seguros y Fianzas (disposición 32.3.6).
Paso 4: si el nombre no coincide, pregunta por qué
Es normal que la persona que te atiende no aparezca como agente en tu carátula. Hay dos casos legítimos:
- Trabaja en un despacho (un agente persona moral). Entonces debe tener su propia cédula como apoderado de ese despacho.
- Es parte del equipo de un agente y solo te da seguimiento. En ese caso, el agente de la carátula es quien responde.
El caso irregular es el subagente: alguien que vende seguros sin cédula para un agente que sí la tiene, a cambio de una parte de la comisión o de un sueldo. Pasa mucho con los seguros de auto y de daños que se venden por teléfono.
Es irregular. La póliza sigue siendo válida porque se emite a nombre de un agente con cédula. El problema llega en el siniestro: la persona que te vendió no responde ante nadie. La ley multa tanto a quien vende sin cédula como al agente que le presta la suya (artículo 485 de la Ley de Instituciones de Seguros y de Fianzas).
Paso 5: lo que te explica antes de vender
Un buen asesor empieza por lo que más te importa: cómo cubre la póliza el riesgo que te preocupa. Y no te deja ir sin explicarte lo demás:
- Qué sí cubre y en qué condiciones, y qué no cubre: exclusiones, deducible, coaseguro y topes.
- Qué periodos de espera tiene. En gastos médicos mayores, el más conocido es el de maternidad: 10 meses en casi todas las aseguradoras.
- Cómo se usa la póliza: quién te acompaña en un siniestro, cómo se reclama (pago directo o reembolso) y cómo se piden los servicios de la aseguradora, directos o por convenio.
- Por qué esa aseguradora y no otra. Un buen asesor conoce a la competencia y sabe compararla contigo. Si solo te ofrece una opción y no sabe explicar por qué, es una señal de alerta.
“Las aseguradoras casi no entrenan directamente a los agentes; los entrenan las promotorías. En algunas les dicen que no estudien a la competencia, para que no se vean tentados a vender otra marca: 'el pasto del vecino siempre es más verde'. Un asesor que no conoce a la competencia no te puede decir por qué te conviene lo que te ofrece.”Chenet Marcel Carreño
¿Sale más barato contratar directo con la aseguradora o en el banco?
No necesariamente. En un mismo producto, la tarifa es la misma con o sin agente. Lo que sí te puede salir muy caro es no tener a nadie que te acompañe cuando necesitas usar la póliza.
Pasa mucho con los seguros que venden los bancos. Los ofrecen sus ejecutivos o te llegan por la aplicación, el cajero o un mensaje. Cuando tienes un siniestro, no hay una persona que conozcas y que te ayude a reclamar.
Cómo cobra un asesor de seguros
Pocos agentes son empleados de la aseguradora. Al 30 de junio de 2026 había 73,530 agentes con cédula vigente en México, y solo 581 tenían relación de trabajo con una aseguradora, menos del 1%. La gran mayoría somos intermediarios con un contrato mercantil.
La comisión ya viene incluida en la tarifa que la aseguradora registra ante la CNSF. No pagas nada aparte por tener asesor: en un mismo producto, la tarifa es la misma con o sin agente, y los descuentos por fuera de la póliza están prohibidos. Si quieres saber cuánto gana tu agente con tu póliza, puedes pedirle por escrito a la aseguradora el porcentaje de comisión, y tiene 10 días hábiles para responderte.
“Aunque la comisión del primer año es la más grande, de lo que realmente vivimos los agentes que nos quedamos en la carrera es de la conservación de la cartera: de que el cliente siga con nosotros muchos años. Por eso me interesa más darte el seguro correcto que el de mayor comisión.”Chenet Marcel Carreño
“Un promotor que empezó como agente de New York Life en Estados Unidos nos decía que 500 clientes eran todo lo que necesitábamos. De 500 clientes, cada año se iban unos 25 y llegaban unos 50 por recomendación. Con eso podías dedicarte a cuidar la relación con tus clientes en lugar de salir a vender.”Chenet Marcel Carreño
Revisa también a la aseguradora
La CONDUSEF publica el Buró de Entidades Financieras (buro.gob.mx), con las quejas, las sanciones y la calificación de cada aseguradora. Ahí puedes ver cómo trata a sus clientes la compañía que te ofrecen.
Preguntas frecuentes
¿Cómo sé si un agente de seguros es real?
Búscalo por nombre o número de cédula en agentesajustadores.cnsf.gob.mx y revisa que la cédula esté vigente. Después confirma tu póliza con la aseguradora.
¿Qué es la cédula de agente de la CNSF?
Es la autorización que la CNSF da a una persona para vender seguros. Dura tres años, indica qué tipo de seguros puede vender y exige que el agente tenga un seguro de responsabilidad civil por errores y omisiones.
¿Puedo pagarle la póliza directamente al agente?
Lo más seguro es pagar a la aseguradora: con la referencia de tu póliza, con tarjeta en su portal o con cargo automático. Si le pagas a un agente con cédula, pide el recibo oficial de la aseguradora.
¿Mi agente tiene que aparecer en la carátula?
El agente que aparece en la carátula es el responsable de tu póliza. Si te atiende otra persona, pregúntale si es apoderado de un despacho o parte del equipo de ese agente.
¿Me cuesta más contratar con un asesor?
No. En un mismo producto, la tarifa es la misma con o sin agente, porque la comisión ya viene incluida en ella.
¿Qué hago si sospecho de un fraude?
Llama a la aseguradora para confirmar si tu póliza existe y tu pago está aplicado. Si hay un problema, presenta una queja ante la aseguradora y ante la CONDUSEF.
Fuentes
- Ley de Instituciones de Seguros y de Fianzas, artículos 93 (tipos de agente), 96, 99 (pago al agente autorizado), 101, 201 (costo de adquisición en la tarifa) y 485 (multas por intermediar sin autorización).
- Reglamento de Agentes de Seguros y de Fianzas, artículos 5, 9 y 14.
- Circular Única de Seguros y Fianzas, disposiciones 4.5.2 (derecho a conocer la comisión), 32.3.1 (vigencia de la cédula), 32.3.6 (categorías de cédula) y capítulo 32.10 (seguro de errores y omisiones).
- CNSF, estadística de agentes autorizados al 30 de junio de 2026, y buscador de agentes: agentesajustadores.cnsf.gob.mx.
- CONDUSEF, Buró de Entidades Financieras: buro.gob.mx.
Contenido informativo. Sujeto a condiciones de la póliza contratada. Imágenes: Adobe Stock.
¿Quieres que revisemos tu póliza?
La revisamos contigo en 30 minutos, sin costo.